酒店供给端正在发生一件过去两年没有出现过的事:开店的节奏,突然慢下来了。
数据显示,2026年10月全量新开酒店环比下滑55%,同比下滑48%;连锁新开环比下滑64%,同比下滑47%。环比腰斩,同比接近砍半,这不是某个区域或某个档次的局部调整,是全量口径的断崖式收缩。
更值得看的是结构。连锁新开的跌幅比全量还大出近十个百分点,说明踩刹车的主力不是单体酒店的小打小闹,而是连锁品牌在主动收手。华住2026年全年计划新开2200至2300家,同时关闭600至700家低效门店;万豪、洲际在进博会上晒出的增量,也集中在奢华和高端,中端和经济型的扩张节奏明显放缓。品牌方和加盟商算的是同一笔账:RevPAR失去向上弹性,新店爬坡期拉长,回本周期拉长,开店就从“跑马圈地”变成了“给自己加杠杆”。收缩不是缺钱,是开店不划算了。
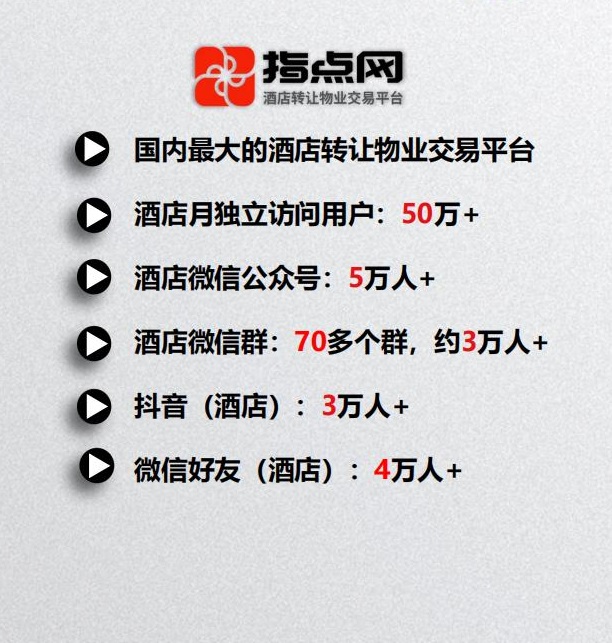
转让市场:前三季度挂得多,四季度反而静了
新开业在退,转让端的故事是另一个走向。酒店转让平台指点网平台监测数据显示,2026年前三季度酒店转让挂牌量同比上涨223%,成交周期反而拉长了40%。挂出来的店越来越多,真正坐下来谈的人却没怎么涨。平台上单条酒店转让信息的一周平均浏览量,2023年到2025年还有1000左右,到2026年4月直接掉到400出头。
2026年但进入最后一个季度,转让挂牌数量开始持续减少。这并不矛盾。该挂的、撑不住的、租金谈不拢的,前三季度已经集中释放过一轮了。指点网在前三季度总结里写得很直白:市场呈现“挂牌多、接手少、成交周期拉长”的结构性特征,酒店成功转让的平均周期拉到33天,约30%的酒店最终无法转让,只能弃店交还业主。四季度挂牌量往下走,是供给端经过一轮出清之后的自然回落,不是转让需求消失了,是“能挂的已经挂得差不多了”。
另一个季节性因素也在起作用。每年国庆后,酒店转让交易进入传统淡季,很多投资人过了十月就不怎么盯物业项目了,加上接手后装修正好撞上春节空档,不少人干脆把决策推到年后。看的人少了,挂的人也跟着少,盘面反而安静下来。
指点网:现在可能是接手酒店最好的时间
安静,恰恰是指点网看到的机会。
道理不复杂。四季度挂牌量虽然在减少,但还留在牌桌上的业主,年底回笼资金的意愿比任何时候都强。急于出手的一方,谈判空间是实打实的。指点网的经验是,酒店转让费很大一部分是用时间换来的,年底这个时间窗口,买家手里的筹码比表面看起来要多。与此同时,新开业断崖式收缩带来的供给红利,会在未来12到18个月逐步兑现。中金研报的判断是,新开店大幅放缓意味着行业供给压力将明显减轻。现在接手的物业,等到重新入市的时候,面对的竞争密度和今天完全不是一个量级。
当然,不是所有挂出来的酒店都值得接。指点网三季度报告里点得很清楚,租金高是酒店转让受阻的首要因素,占比67%,其次是转让费过高和物业硬条件问题。真正有谈判价值的,是位置不差、产权干净、租金还有下调空间的中小体量标的,而不是那些硬件停在十年前、会员体系为零、靠降价也换不来客源的存量包袱。
供给端收缩的信号已经落到数据上了,转让端的挂牌量也在四季度掉头往下。对于手里有现金、看得懂物业的投资人来说,最后一个季度的安静,可能比前三个季度的热闹更值钱。