来源:驿融 · 酒店投资测算手记 侵删
打算开酒店,多数人把回报率算错了
引 言
写给已经把项目摆上桌、正在算收益的人。同一家一百间房的店,换五种算法,回本年限能从一个零七个月跳到九年四个月。差别不在假设大胆,而在分子分母各错了一步。本文把五种算法逐一代入,指出错在哪一环,再把重装与折现这两笔常被跳过的成本加回去,看看剩下的结论还成不成立。
先说结论。
同一家店,一百间房,总投入一千二百八十万元,满房状态一年能收一千零九十五万元。这个项目用五种常见算法算,得出的回本年限分别是一个零七个月、四年十个月、五年七个月、七年八个月,以及九年四个月。
最短与最长差七年多。五种算法用的都是同一组市场数据,差别只在两处:分子上把什么当成能拿回来的钱,分母上把什么算进投出去的钱。
下面把这五步逐一拆开。
先说结论:五种算法,最长与最短差七年
把结果先列出来,再解释每一个数怎么来的。
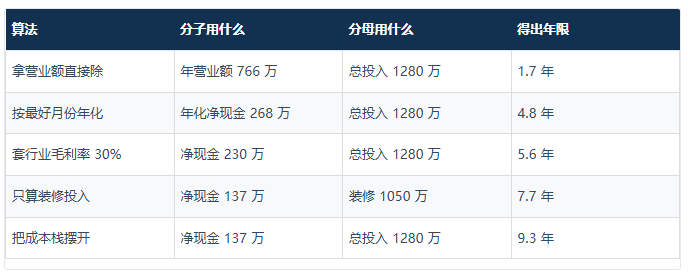
前四种在行业里都能听到,有的还写在加盟手册上。它们的问题不在小数点位,在结构:前三种把分子放大了,第四种把分母缩小了。第五种是把租金、人工、能耗、渠道佣金一项项列出来之后的结果。
图 1|深色那条是自建成本栈的结果,其余四条都是省略了某个环节的简化算法。前四条里任意一条写进测算表,都会让项目看上去比实际更早回本。
拿营业额当分子,算出来的是一年七个月
最容易犯的一步,是把年营业额当成能拿回来还本的钱。
一百间房,平均房价三百元,出租率七成,一年营业额是七百六十六万元。用一千二百八十万元的总投入去除,得一点七年。
这个数一望即知不成立。营业额里有房租、有工资、有水电、有给渠道的佣金,这些钱收进来就要付出去,不可能留下来还本。能用来的只有扣完这些之后剩下的那一部分。
一点七年的算法之所以还有人用,是因为它看上去很干净:两个数一除就有一个年限。测算表上如果只写营业额和总投入,得出来的结果天然好看,也天然不可用。
分母漏掉开办费,少算一百八十万
第二个错在分母。
一千二百八十万元的总投入,拆开是三块:装修与机电一千零五十万,品牌开办费七十万,押金与开业周转一百六十万。后两块合计二百三十万,占总投入的百分之十八。
很多测算只把装修写进投入,理由是那两笔钱以后能退、能摊。押金确实在合约期满时可以退回,但它在整个经营期内占着资金;开业前后的周转金更是要真金白银垫进去,用来支付还没有现金流入的那几个月。
分母从一千二百八十万缩到一千零五十万,同样一百三十七万元的年净现金,回本年限就从九点三年缩到七点七年。少了十八个月,而这十八个月在纸面上完全看不出来。
按最好的月份年化,等于把旺季当常态
第三个错在时间口径。
新店开业后的头两年,出租率会有一个爬坡过程。把其中最旺的那一个月单拿出来,按它乘以十二,会得到一个相当漂亮的年收入。
假设最旺那个月做到八成二的出租率、平均房价三百一十五元,月收入七十七万元,年化之后是九百三十万元。扣掉变动成本与固定成本,年净现金二百六十八万元,回本四年十个月。
问题在于,一年里只有一两个月是这个状态。用最旺的月份年化,等于假设全年三百六十五天都处在旺季。这个口径在测算表上很常见,因为它不需要解释爬坡,也不需要解释淡季。
正确的做法是用全年的平均出租率。行业 2025 年的实际水平,中端档大多落在六成五到七成五之间,用七成代入,比用最旺月份得到的数字少两成多。
套一个行业毛利率,省掉的正是成本项
第四个错在省略。
行业里常说中端酒店的经营毛利率在三成左右。这个数本身不算错,它是对一批已经跑顺的店统计出来的结果。问题在于,把一个统计出来的比例直接乘到自己的营业额上,就等于跳过了成本结构本身。
七百六十六万元的营业额乘三成,得二百三十万元净现金,回本五点六年。这个结果与行业公开的静态回收周期五点四年很接近,所以看上去很合理。
但把成本一项项摆出来,这个项目的年净现金只有一百三十七万元。差出来的九十三万元,正是那一句“毛利率三成”省略掉的部分。
毛利率是结果,成本结构才是原因。拿结果当输入,结论在动笔之前就已经被定好了。
成本栈摆开,同一家店九年四个月
把成本一项项列出来,算法只有一行:营业额减去随出租率走的变动成本,再减去不随出租率走的固定成本。
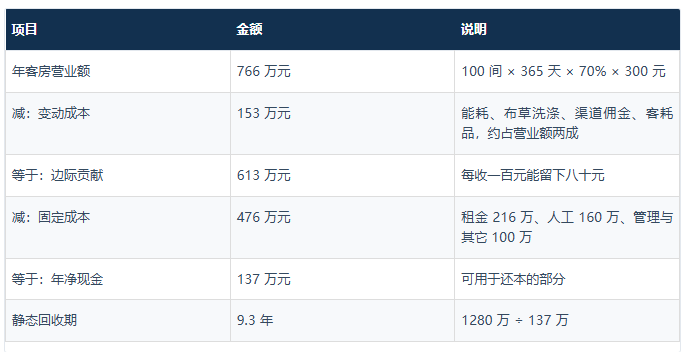
图 2|从营业额到能还本的钱,中间要过两道:随出租率走的变动成本,和不随出租率走的固定成本。第二道最重。
固定成本里最大的一块是租金。一百间房按建筑面积三千平方米、每平方米每月六十元计,一年二百一十六万元,占营业额的百分之二十八。人工按人房比零点二配二十人、一人一年八万元,计一百六十万元,占百分之二十一。
两项加起来已经吃掉营业额的将近一半。这也是为什么同样的房价与出租率,租金每平方米每月四十元和六十元,会得出完全不同的结论。
重装与折现,把年限再推后
前一步得出的九点三年,仍然是一个乐观数,因为它还漏了两件事。
第一件是重装。中端酒店的软装与机电,通常六到八年要翻新一次,否则房价撑不住。按每间房三万元计,一百间是三百万元。这笔钱不投,第十年的房价会掉;投了,当年的净现金就从正一百三十七万变成负一百六十三万。把这一笔计入,累计现金流回正的时点从第九年推到第十二年。
图 4|三条线起于同一笔投入,分岔在第六年那 300 万元重装。再叠一层折现,回正时点从第九年推到第二十六年。
第二件是折现。九年、十二年之后的钱,与今天的钱不等值。按百分之八的折现率把每年的净现金折回今天,再扣掉第六年那三百万元重装,累计现值要到第二十六年才追平一千二百八十万元的投入。
这个数字不好看,但它说明的是一件具体的事:在租金每平方米每月六十元、平均房价三百元这个组合下,项目本身就处在临界状态。保本出租率是百分之五十四,实际按七成测算,中间只隔十六个百分点。任何一端偏一点,回收期就被拉长。这与折现方法苛刻与否无关。
三个变量一偏,结论就翻
上面的结论不是唯一答案,它是三个变量的函数。
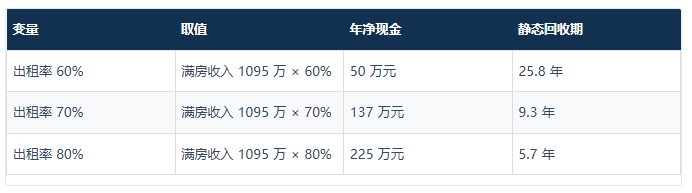
图 3|柱子是年净现金,金线是回本年限。出租率从六成走到八成,净现金翻四倍多,回收期从二十六年缩到六年。
出租率每差十个百分点,回收期就换一个量级。六成时几乎收不回来,八成时五年七个月,与行业公开数据对得上。
平均房价与租金是另外两个。房价每涨十元,满房收入增加三十六万五千元,按七成出租率折算是二十五万五千元营业额,乘百分之八十的边际贡献率,是二十万元净现金。租金每平方米每月涨十元,一年增加三十六万元固定成本,抵掉的净现金比这还多。
三个变量里,出租率最难预测,租金在签约时就锁定了。所以看一份测算可不可信,先看它的出租率假设是怎么来的,再看租金是不是写成了实际签约价。
拿到别人给的测算,先问五个问题
到这里,五个算法与三个变量都已经摆开。实际用的时候,不必自己从头算,但需要会检查别人给的数。
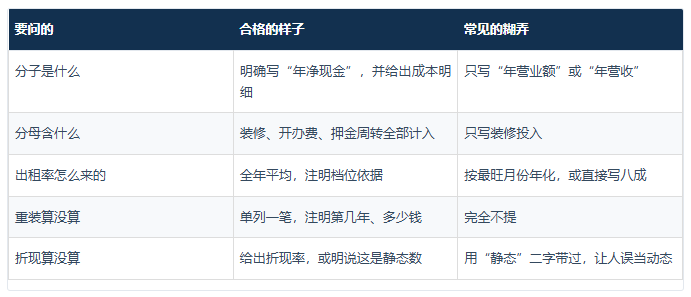
五条里对上三条,这份测算可以往下谈。对上两条以下,算出来的年限只能当参考,不能当承诺。
结构演示就是结构演示。本文所有数字都建立在同一组假设上:一百间房、房价三百元、租金每平方米每月六十元、变动成本率两成。换一个城市、换一个物业、换一份租约,每个数都要重算。行业公开的静态回收周期五点四年,是按一批项目的实际数统计出来的,不能直接搬给某一个具体项目。
数据来源:中国饭店协会《2026 中国酒店业发展报告》;中国旅游饭店业协会《中国饭店管理公司(集团)2025 年度发展报告》;亚朵、华住、锦江、首旅 2025 年年度业绩;次方点评与标点峰值《2025—2026 中国酒店投资人研测分析及投资趋势报告》(单房造价中位数、回报周期、租金红线);各品牌公开加盟资料。文中的成本栈、回收期、折现结果均为按上述假设自行测算的结构演示,不是任何实际项目的报价,也未计入折旧与税费。
免责声明:本文所引数据来自公开渠道,不同机构统计口径存在差异,同一指标可能有出入;文中的测算方法与临界值仅作分析框架使用,具体项目须以当地方案与当期价格重算。
您懂酒店,我们懂您。
免责声明
指点网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。文章仅个人观点,不应作为投资依据。读者应详细了解所有相关投资风险,并请自行承担全部责任。内容和图片如有侵权请联系我们,指点网将根据相关法律法规的规定,删除相应内容。
长按图片关注公众号
每天酒店新闻和物业资讯