来源:原创 翟新博 Hotel投资加盟大讲堂 侵删
过去二十年,中国酒店投资人赚的是「经营的钱」;未来十年,能赚到「资产的钱」的人,会拉开一个身位。
这几年做酒店投资顾问,被问到的问题变了。前几年投资人坐下来先问「哪个品牌回本快」「加盟费多少」,现在越来越多人问的是另一句:这栋楼,值不值得买下来。
问这话的人也在变。过去是手里有闲钱、想找个项目做的老板;现在不少是手里有楼的人——国企的资产部、AMC 的处置团队,还有前些年买下整层写字楼、整栋商厦的民营企业家。他们原本的角色是房东,收租,现在开始琢磨自己下场做酒店。
这个变化不是情绪,是算账算出来的。租金没怎么涨,资产价格掉下来了,两边一对,答案就变了。下面我把这笔账拆开算一遍。
一、两个市场,两种生意
先说个背景。全球酒店业的主流,其实不是「租楼做酒店」,而是「业主持有、品牌管理」。
新加坡、曼谷、吉隆坡这些地方,核心地段的酒店楼,产权往往几十年不动,换的只是招牌和管理公司。业主是本地财团、家族企业、地产基金或者保险公司,他们出资产;万豪、希尔顿、雅高出品牌和管理,收基本管理费加奖励管理费,大概占营收 5% 上下。生意好,业主多赚;生意差,业主扛着。品牌方拿的是管理费,不承担资产风险。
这套结构有多普遍?业内一般说九成以上,有些市场接近 99%。三大国际集团自己的资产负债表上,自有物业占比都不到 5%。他们过去三十年做的事,说白了就是把自己从「重资产持有者」变成「运营能力输出者」——把资产留给本地资本,自己赚管理能力的钱。
中国走的是另一条路。过去二十年,行业的主战场是「租赁 + 加盟」:开发商建楼,投资人租下来,品牌方收加盟费和管理费。投资人赚的是经营差价,租金是固定的,收入是浮动的,中间的差额就是利润。
这个模型能跑通,依赖三个条件同时成立:租金足够低,房价能年年涨,三年左右能回本。
三个条件现在都不成立了,而且不是慢慢变,是几乎同时变。
二、黄金时代结束在 2025 年
先看供给。截至 2025 年底,中国内地酒店业设施 37.47 万家,客房 1874 万间,连锁化率 41.8%(中国饭店协会《2026 中国酒店业发展报告》)。
总量大不是问题,增速错配才是。STR 的数据,2025 年供给同比增加 3.2%,需求只增长 0.4%,供给增速是需求的八倍。
这个缺口要理解透。客房是不会消失的,今天开出来的店,未来五到八年都在市场上抢客。所以供给一旦超跑,价格战不是一年的事,是一个周期的事。
价格端已经反映出来了。2025 年全国酒店平均房价 422.5 元,同比降 1.4%;RevPAR 267 元,降 2.6%。这两个数看着不算难看,因为被大量经济型的低价房摊薄了。
中高端就没这么客气。中国饭店协会和 STR 的联合统计,2025 年中高端及以上酒店出租率降 2.5 个百分点,平均房价降 5.8%,RevPAR 降 9.7%。开了十年以上的老高端跌得更明显,这批店的装修到了该翻新的时候,客群又被新店分走,两头受挤。
再看结构。中档及以上在营酒店 8.4 万家、907 万间,同比还在增 7.7%。这个增速放在十年平均 12.7% 的背景下,已经是历史最低,但绝对量还在往上走:2025 年新开 10157 家,同期关掉 3600 多家、33.7 万间,关掉的八成是单体酒店。
意思很清楚:连锁在扩张,单体在退出,供给的质量在提高,但总量没有减少。对投资人来说,这意味着竞争不是变少了,是变强了。
回本周期是最不会骗人的指标。
行业好的时候,中档酒店三年回本是能做到的,好项目两年多就回本。现在,思源恒岳的口径是 2025 年下半年起行业平均静态回收期拉长到 5.5 到 6 年,对应年化回报 17%—18%;次方点评的样本是平均 5.4 年,51% 的项目要五年以上。竞争饱和的地方,6 到 9 年,年化掉到 8%—12%。
行业整体的投资回报率,从过去的 15%—20% 降到 8%—10%。中高端五年以上回本,现在是常态,不是个案。
成本这边更麻烦,因为它是刚性的。
租金签合同那天就定了,一般还带 3%—5% 的年递增。人工、能耗、OTA 佣金,也都是刚性的。中端和中高端酒店的成本结构,行业口径大致是这样:
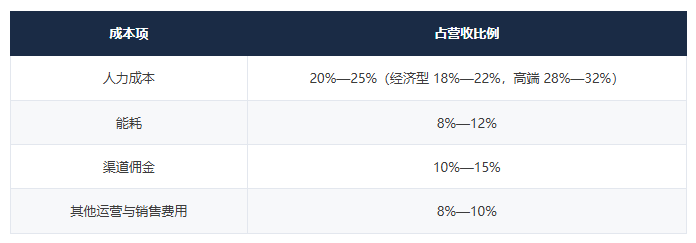
四项加起来 46%—62%,也就是说,营收的一半左右在 GOP 之前就没了。所以 GOP 率能做到 50% 已经算不错,它不是毛利,是刚性成本全部扣完之后剩下的钱,品牌管理费(3%—6%)、折旧、利息,还要从这个池子里出。
这里有个杠杆效应,做测算时最容易被漏掉:RevPAR 掉 10%,营收掉 10%,但成本一分不降,GOP 的跌幅通常是营收跌幅的两倍以上。收入向下、成本向上,剪刀差全压在投资人身上。这就是租赁模式的死穴。
还有一条行业经验线可以对照:租金不超过预计营收的 30%。超过 35%,回本大概率要十年以上。现在多少项目的租金占比在 40% 以上,这个数不好一概而论,但做尽调时一定要自己算一遍,别用招商方给的口径。
三、算笔账:15 年租金,够买一栋楼
拿苏州一个一类商圈举例。
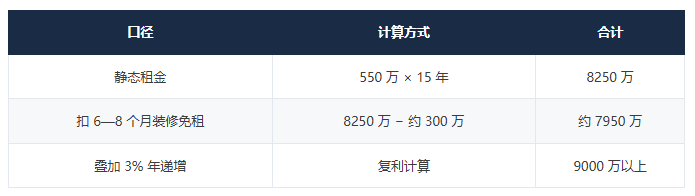
1 万平方米的物业,租金 1.5 元/平方米/天。这个价格在苏州核心区不算高,属于中等偏下。年租金 10000×1.5×365,547.5 万,约 550 万。
15 年标准合同期,静态租金 8250 万。扣掉 6 到 8 个月装修免租,算 300 万,实际支付约 7950 万。如果合同带 3% 年递增(现在多数都带),复利算下来超过 9000 万。
所以「15 年 8000 万左右」这个说法,其实偏保守。
再看买。同类大宗商用物业,这两年是买方市场,正常估值 8000 到 10000 元/平方米。1 万平方米,8000 万到 1 个亿。
两个数放在一起,其实不用解释:15 年的租金,正好等于这栋楼的售价。
法拍市场更极端一些。
2026 年 5 月,苏州新区狮山路 88 号的世豪国际大酒店第四次上拍。28 层,2.18 万平方米,193 间客房,全套房产品。首次起拍 1.93 亿,一路降到 9893 万,最后 133 轮竞价,1.12 亿成交,折合 5140 元/平方米。
这栋楼 2008 年开业,是苏州第一家全套房酒店,2025 年 7 月运营主体破产清算。现在它被新的产权方通过法拍拿下,做了品牌调整和装修升级,引入了目前市场上最受消费者认可的品牌——全季酒店,眼下正处在设计装修和筹建阶段。
按 5140 元/平方米算,1 万平方米的资产 5140 万,相当于 9 年的租金。15 年的租金,够买一栋半。
价格只是第一层。真正让这类资产有价值的是改造空间:193 间全套房,每间六七十平方米,按全季 25 平方米的标准房改造,同样的建筑面积能排出更多房间。低价拿楼、改产品、提坪效,这三步才是自持投资的利润来源,不是靠房价上涨。
这不是孤例。2025 年 3 月,姑苏区人民路南天大厦法拍,1.44 万平方米,古城核心,地铁南门站上盖,二拍 1.1094 亿成交,折合 7712 元/平方米,比评估价低 33%。
古城核心区的商业楼,7712 元一平方米。这个价放在 2019 年,没人会信。
所以第一层账很清楚。
租 15 年,付 8000 万,15 年后装修残值归零,房子还给房东,续约时租金重新谈,通常还要涨。你手里什么都没有。
买下来,付 8000 万到 1 个亿,15 年后楼还在,可以抵押,可以卖,也可以留给孩子。
同样的钱,一个买的是使用权,一个买的是资产。
四、房东这边,账算得更早
租户在算这笔账,房东算得更早。
我接触过的产权方,过去两年的心态变化很明显。以前见面谈的是「租金能收多少」,现在更多是「这个租户还能不能撑住」。有些已经开始自己找品牌方谈了。
收租这笔账,7700 万
1 万平方米,年租金 550 万。扣掉给租户的装修免租期,15 年实际到手 550×14,7700 万,平均一年 500 多万。
听起来稳。但有三件事绕不过去。
第一件,租金涨幅跑不过资产贬值。15 年后楼龄 20 年,设备老化,外立面旧了,下一个租户会要更高的装修投入、更长的免租期、更低的租金。收租的第 15 年,往往是最难谈的一年——你手里是一个需要重新投入的旧楼,对面是一个知道你着急的租户。
第二件,租金是天花板。你收 550 万,租户做 2200 万营收,中间 1650 万跟你没关系。他经营得越好,你越难受。
第三件,也是最容易被忽略的:租约能不能持续,不由你决定。
过去二十年,房东有个默认假设——位置好,永远有人租。这个假设在上行期成立,在下行期正在失效。
一纸 15 年租约看着是长期饭票,实际上是一份对租户的长期信用敞口。签约那天你看到的是一份商业计划书,往后 15 年你要承担的,是这个人的经营能力和运气。
具体点说,至少四个变量你控制不了。
他的行业经验够不够撑过一轮下行。做酒店和做贸易、做制造不一样,现金流是每天进出的,爬坡期一旦判断错,很难回头。
他的资信和现金储备能不能扛住连续 12 个月亏损。多数加盟商的资金结构是自有资金加借款,开业头两年最脆弱。
他加盟的品牌是加分还是负担。品牌标准升级要追加投入,翻牌要重新付加盟费,品牌方自己收缩战线,也会顺着合同传导到你的租金上。
最后是目标和你不一致。他要的是在租期内把利润拿走,你要的是 15 年后这栋楼还值钱。这两件事在生意好的时候不冲突,在生意差的时候,一定冲突。
这些变量,签约那天无法验证,只能在事后承担。
行业里已经有不少这样的样本:中档加盟商在爬坡期资金断裂,欠租半年后撤场,房东收回来的是一个装修残值接近零、还得自己掏钱复原的壳子。租金断档一年半载,加上重新招商的免租期和改造成本,实际损失经常超过三年租金。
所以对产权方来说,真正变化的不是租金高低,是收入的确定性下降了。收租以前是类固收,现在更像一笔带信用风险的浮收。
想明白这一点,那个问题就自然出来了:既然风险都是我在承担,收益为什么不能我也拿一部分?
自持这笔账
同一栋楼,不租了,自己投。
A 类商圈,1 万平方米,按中高端精选服务品牌的标准排房,含公区、走廊、后勤,大概 160 间。RevPAR 按 380 元估——这是桔子水晶这类品牌在强二线核心商圈的常见水平。
年营收 160×380×365,2219 万,约 2200 万。GOP 率按 50%,一年 1100 万,15 年 1.65 亿。
扣掉二次重置的装修改造,按 5 万元一间,160 间 800 万。净额 1.57 亿。
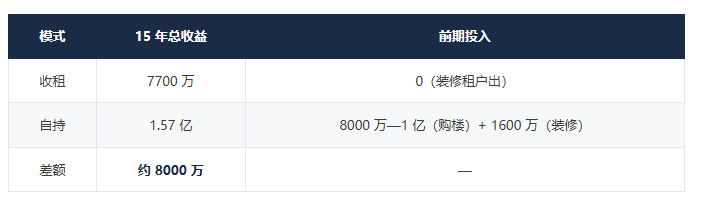
看到这个表,很多人的第一反应是「自持比收租多赚一倍」。这个结论不准确,因为自持多投了钱:买楼 8000 万到 1 个亿,装修 1600 万(160 间,按 10 万一间),是亿级的投入;收租模式装修是租户出的,房东一分不掏。
把投入算进去,自持多赚的这 8000 万,刚好等于买楼的钱。
所以更准确的说法是:你不是多赚了 8000 万现金,你是用 15 年的经营利润,换回了一栋楼。
经营利润在这里不是用来「多赚」的,是用来「换资产」的。这是两种完全不同的投资逻辑。
如果楼是法拍拿的,按世豪那个单价,5140 元/平方米、5140 万买入:1.57 亿减 5140 万,约 1.06 亿。15 年净赚 1.06 亿,外加一栋楼。
这就是法拍资产这两年受追捧的原因。不是因为它便宜,是因为它把「用经营利润换资产」这件事,压缩到了极致。
还有几层账,不在现金流里
资产增值这一块要看周期。核心商圈的大宗物业现在在低位,市场修复的时候,资产端的弹性比经营端大得多——经营收入一年涨 5% 已经算好成绩,资产价格一轮修复可能就是 20%。但这个钱不是每年都有,要有耐心,也要有扛住继续下跌的准备。
融资能力是自持最被低估的一项。有物业可以做经营性物业抵押贷,通常能贷到评估值的五六成,还可以做 CMBS、类 REITs。租赁物业没有抵押物,这一条等于零。
税务上,折旧可以抵所得税。8000 万的资产按 40 年折旧,一年 200 万冲减应税所得。租金是现金流出,不能资本化,也不沉淀成资产。
退出更直接。15 年后,租赁的退出价值是零;自持的退出是一笔大宗交易。卖不卖是另一回事,但至少你有这个选项。
谁在下场
现在进场的主要是三类人。
地方国企和城投平台,手里有存量资产,要盘活、要现金流、要评级支撑。AMC 和不良资产处置机构,收来的楼必须找到经营性出口,酒店是比较现实的一个。还有一批高净值企业家,制造业、贸易、能源出身,手里有现金,在找能抗周期的实物资产。
这三类人里,已经有人跑出了样本。苏州工业园区苏州大道东 288 号,原来是云顶之星,314 间客房,经济型产品,2009 年开业,2019 年最后一次装修。投资人把楼买下来,没有转手出租,自己投了两个品牌:城际 128 间,同一栋楼里还有一家亚朵。
这三类人的共同点很一致:不缺钱,缺的是把楼变成现金流的能力。他们也不太相信「交出去、等收租」这门旧生意了。
五、为什么大多数人还是不敢下场
逻辑讲到这,问题就来了:账这么好算,为什么真正下场的人还是少数?
四个原因,前三个是钱的事,第四个不是。
资金。1 万平方米、亿级投入,全款压力很大。就算走法拍,5000 多万也不是小数,后面还要留 1600 万装修、500 万开办费,加上爬坡期的现金流缺口。很多人卡在这一步。
融资。酒店资产的融资渠道比住宅窄得多。经营性物业贷要求物业已经运营、有稳定现金流,新买的楼、待改造的楼很难拿到;开发贷看主体资质,民营企业不容易;CMBS、类 REITs 有规模门槛,1 万平方米的项目通常不够格。
退出。这一条最容易被低估。酒店资产目前不在公募 REITs 的底层资产范围内,退出只能靠大宗转让或类 REITs。而大宗交易的流动性,取决于城市、地段、现金流质量——买的时候容易,卖的时候才知道难。
第四是行业认知。这一条,钱解决不了。
我这些年见过太多「资金没问题、行业完全不懂」的投资人。他们的误区集中在六个地方,我按踩坑的频率排。
最常见的,是用住宅和商铺的逻辑看酒店。看单价、看地段,觉得「8000 元一平方米,比住宅还便宜,肯定值」。
酒店不看单价,看每间房能挣多少。同样 1 万平方米,做经济型能排 250 间,做中高端只能排 160 间,房间少了 36%,单房收入要高 60% 才能打平。这个换算,不做酒店的人根本不会做,但它是所有测算的起点。
第二个是成本结构。很多人以为装修完就完事了。
实际单房投入 10 到 15 万(硬装、软装、FF&E、机电),160 间就是 1600 到 2400 万;开办费 300 到 500 万;爬坡期 6 到 12 个月的现金流缺口,还要再备 500 万以上。这些钱品牌方的测算表通常不会列全,加起来能占总投资的 20% 到 30%。
第三个是品牌合同。以为加盟就是交钱挂牌。
实际管理费加品牌使用费占营收 5% 到 6%,中央预订渠道费按成交价 6% 到 8%,再加系统费、积分兑换费、工程指导费、保证金。更要看的是考核条款和解约条款:完不成指标怎么办,提前解约赔多少,翻牌要不要重新付加盟费,装修标准几年一更新。这些条款签的时候不看,撕的时候很贵。
第四个是运营和团队。以为找个店长就行。
中高端的人房比在 0.18 到 0.2,160 间房要配 30 个人,一年人力成本 400 到 600 万。GOP 能不能做到 50%,取决于渠道结构、餐饮配套、人效管理,这是一整套体系。而收租只需要一个财务,做酒店需要一个完整的班子:全托管给品牌方,业主失去成本控制;自己组建,要交几年学费。中间那条路——业主管资产、品牌管运营、自己派财务盯 GOP——可行,但要求业主真的懂行。
第五个是选址。以为地段好就行。
酒店看的是供给密度和客源结构。上海外滩核心区一公里范围内,密集分布 87 家酒店,这个密度下再好的位置也要打价格战。某个强二线商圈,三年新增 8 家中高端,原来的老店 RevPAR 直接掉 30%。地段是必要条件,不是充分条件。
第六个是法拍。以为便宜就是捡漏。
法拍资产至少看五件事:产权是否清晰(有没有共有权人、划拨地、违建);抵押和查封情况(有没有轮候查封);租赁关系(买卖不破租赁,带长期租约的资产买了也用不了);腾退难度;税费(土地增值税、契税、欠缴水电物业费,有些能占到成交价的 10% 以上)。还有隐性成本,老楼的机电、消防、外立面,改造起来可能比新建还贵,2005 年的楼机电全换,单方 1500 到 2500 元。
这些误区说到底是一件事:酒店是服务业,不是租赁业。做收租,你只需要一个财务;做酒店,你需要一整套能力。
所以才有了那个说法——有钱的人不懂,懂的人没钱。这是这个市场当下最大的错配,也是最大的机会。
六、到底该买还是该租
说到这,还是要回到具体决策。
自持一定优于租赁吗?不一定。我给五个判断维度,顺序按重要性排。
先看资产租金比。资产单价除以年租金单价,苏州那个案例,8500 除以 547.5,15.5 年,意思是 15.5 年的租金等于买价。这个数低于 12 年,自持明显占优;12 到 18 年,要结合资产增值预期判断;超过 20 年,租赁更划算,因为资金有时间价值。
再看供给饱和度。未来三年这个商圈还有多少新增供给,如果在建和拟建的中高端超过现有存量的 20%,无论租还是买都要谨慎。供给过剩的时候,资产价格和经营收益会同时下跌,自持的风险更大,因为你押上的是全部本金。
第三是退出可行性。这个城市的大宗交易活跃不活跃,1 万平方米的标的有没有买家。如果三年没有一宗同类型成交,你的资产就是纸面资产,估值再高也变不了现。
第四是资金成本。自有资金的机会成本、贷款利息、改造期的资金占用。融资成本超过 6%,而项目 NOI 回报只有 5%,杠杆是负的,借得越多亏得越快。
最后是自身能力。有没有运营团队,看不看得懂品牌合同,盯不盯得住 GOP。如果都不行,自持就是把经营权交给别人,你只是一个更重的财务投资人。这种情况下租赁反而更安全,因为损失有上限。
还有一层是心态。求稳的投资人适合租赁:投入可控、周期明确、亏损有底。求高回报的适合自持:赌的是资产修复和经营杠杆,赢了是双份收益,输了也是双份亏损。这不是对错,是匹配。
最后三句话,我必须说清楚。
自持不是无风险。资产价格可能继续跌,法拍资产可能砸在手里,改造成本可能超预算 50%。2025 年关掉的那 3600 多家中档以上酒店,八成是单体,背后都是算错了账的投资人。
租赁也不是没有价值。资产价格不明朗、自身能力不足、市场还在下行的时候,租赁是「用小钱试错」的方式。轻资产先跑通模型,再考虑重仓,是更稳的路径。
没有标准答案。同样一栋楼,有人看到 8000 万的资产,有人看到每年 550 万的租金,有人看到 160 间房和 2200 万营收。你看到什么,取决于你站在哪个位置。
结语
中国酒店业正在完成一次底层逻辑的切换。
过去二十年,主旋律是规模,谁的店多谁赢,投资人是经营者,赚的是运营效率的钱。未来十年,主旋律会变成资产,谁的资产质量好、成本低、现金流稳,谁赢,投资人要变成资产管理人,赚的是资产配置的钱。
这个切换不会一夜完成,但方向已经清楚:当 15 年的租金等于一栋楼的售价,当法拍价跌破重置成本,当房东开始自己下场,当租约不再等于确定的现金流,租赁模式的边际优势,正在被一点点吃掉。
对投资人来说,问题已经不是「要不要买」,而是「什么时候买、买什么、怎么买」。
至于那些还在用「三年回本」做测算的人,市场其实已经给了答案——这些年张口闭口三年回本的,大多没撑过三年。
免责声明
指点网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。文章仅个人观点,不应作为投资依据。读者应详细了解所有相关投资风险,并请自行承担全部责任。内容和图片如有侵权请联系我们,指点网将根据相关法律法规的规定,删除相应内容。
长按图片关注公众号
每天酒店新闻和物业资讯