来源:瑰丽星河,作者岚同学 侵删
文旅出行热度持续走高,不少投资人被节假日一房难求的景象吸引,萌生入局酒店赛道的想法。酒店投资,是典型的重资产项目。资金一旦投入物业改造、机电硬装、客房配套,资产便长久锚定在选定的地块之上。这笔投入押注的不是一两年短期行情,是这片区域未来十数年的客流结构、产业变迁与消费活力。
选址,是投资评估里分量极重的一环,却远非决定盈亏的唯一标尺。一家酒店能否穿越周期、稳定造血,是一套多要素交织的系统工程。地段决定客流底盘,而床品舒适度、客房卫生、隔音、窗外景观、服务标准、数字化运营、会员体系、品牌定位、租金与资金成本,都会持续影响客人评价、复购意愿与房价溢价。再好的地段,如果产品粗糙、运维松散,一样留不住客人;选址略有短板,但若产品打磨到位、运营精细,同样能依靠口碑,在竞争之中站稳脚跟。
近两年国内文旅市场稳步回暖,但行业早已告别普涨红利,进入结构性分化阶段。华住、锦江、首旅等酒店连锁巨头,万豪、洲际这类国际集团,各自走出迥异的增长路径,龙头企业的战略取舍,正是准备入局者最值得细读的参照样本。
从行业大盘数据来看,市场正在经历深刻的结构重塑。截至2026年上半年,国内酒店总量突破40万家,客房接近1980万间,连锁化率整体达到42.5%,一线城市连锁化率接近60%,县域市场不足20%,大量零散单体酒店仍处在低效竞争之中。对比2019年,中档酒店客房占比从16%提升至22.48%,高档客房占比同步抬升,中高端合计占比接近38%,行业结构正在从传统金字塔型,慢慢转向水滴型,中端赛道成为扩张主力。
数据显示,2026上半年行业平均房价292元,出租率73.8%,RevPAR为215.5元,看似数据回暖,内部却是冷暖不均。大量老旧经济型门店陷入“旺丁不旺财”的困境,入住率尚可,房价上不去,利润被持续摊薄;而标准化中端、精选服务酒店,依托稳定商务客流,收益表现明显优于行业均值。
客流分层,是所有投资人首先要理解的现实。出行需求不再是均质流量,商务差旅、城市休闲、长线度假、县域刚需,四类客群的预算、停留时长、空间诉求完全不同。景区度假酒店天然背负巨大的淡旺季鸿沟,旺季人声鼎沸,淡季客流断崖;商务区酒店工作日饱满,周末客流快速下滑。很多新手最容易踩的陷阱,就是把节假日短期峰值客流,等同于全年稳定收益,仓促拿物业改造,最终被巨大的收益波动拖垮现金流。
中国酒店业的三大集团,代表了三种截然不同的经营范式,为投资人提供了清晰的参照。
华住集团是当前行业盈利标杆,截至2025年末,在营酒店12858家,客房126.44万间,全年营收253.07亿元,归母净利润50.8亿元,盈利水平在本土集团中遥遥领先。它的核心竞争力,根植于会员生态、数字化系统和标准化产品矩阵,华住会会员体量庞大,自有渠道间夜占比很高,大幅降低对OTA平台的依赖,获客成本可控。品牌布局上,汉庭扎根大众经济型市场,全季站稳中端主流赛道,禧玥、施柏阁向上触碰高端市场。它的拓店思路十分克制,优先选择交通枢纽、成熟商圈、产业园区这类具备常年稳定复购的区位,依靠产品迭代、收益管理系统持续打磨单店模型,这也是它能够穿越周期、利润持续领跑的底层原因。
锦江酒店以客房规模见长,在营门店数量位居国内首位,旗下拥有维也纳、麗枫、7天、锦江都城等覆盖全档次的品牌矩阵,中端维也纳、麗枫是其增长主力。近些年锦江的核心动作,是结构性优化存量,逐步收缩低效老旧经济型门店,把资源倾斜至中端赛道。它的优势在于下沉市场网点基数庞大,在三四线城市具备很强的品牌认知;短板同样来自存量包袱,大量早年开业的老旧门店,物业条件、硬件标准跟不上当下消费者需求,更新改造压力不小,盈利表现和华住拉开明显差距。
首旅如家,门店规模7802家、客房55.5万间,2025年营收76.1亿元,归母净利润8.1亿元,整体体量居于第三梯队。它依托首旅的文旅资源,兼顾商务与休闲两条线路,如家、和颐构成基本盘,同时发力特许加盟模式,在县域市场稳步渗透。和另外两家相比,首旅的差异化在于文旅场景联动,擅长依托景区、城市文旅配套打造门店,但商务主线的数字化、会员粘性,弱于华住,中端品牌矩阵的辨识度,也不及锦江的维也纳体系。
万豪、洲际这类国际酒店集团,走的是另一套路径。洲际截至2026年三季度,全球在营7186家酒店、106万间客房,在建储备庞大,在中国市场主推智选假日、假日等特许品牌,把品牌、标准、管理体系输出给国内业主,业主自持物业、承担大部分投资与运营成本。国际高端品牌溢价能力强,适合核心城市核心地段的高端物业,但单房投入极高,回报周期更长,对地段、配套、业主资金实力要求严苛,并不适合绝大多数中小投资人。
读懂巨头的路径之后,再回到酒店投资成败的几大核心变量。选址是第一道关卡,选址的要义,不只是看当下人流,更要研判城市规划、周边产业生命周期、竞品密度。同样一条街道,靠近产业园的物业,商务客流稳定;紧邻网红景区的物业,淡旺季落差巨大。选址一旦误判,租金、装修、证照全部沉没,后续几乎没有补救空间。
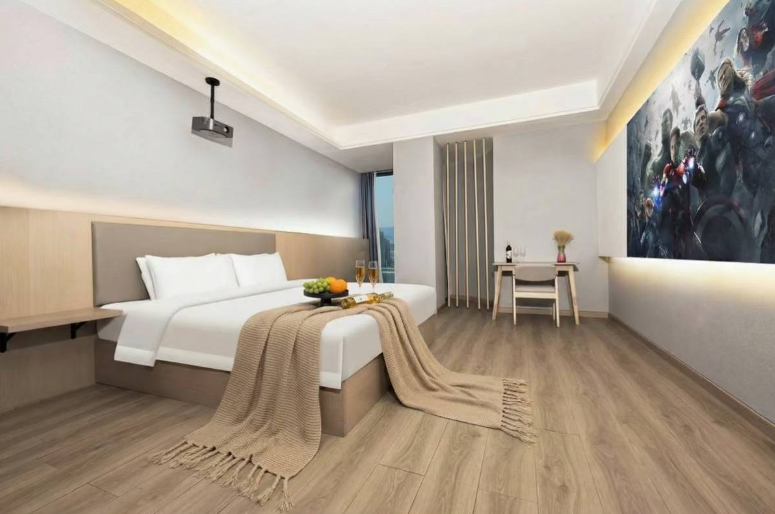
选址只是起点。第二个变量,是产品力,就是客房体验。床垫软硬度、布草质感、卫浴、隔音、采光、景观,这些看似细碎的体验点,直接决定点评分、复购率与房价溢价。如今的消费者,早已不再只满足“有地方睡觉”,卫生稳定、安静舒适,是基础门槛,也是连锁品牌能够碾压单体小店的关键。迈点研究院的数据显示,同等地段之下,连锁门店单房收益,普遍比单体酒店高出18%以上,标准化的产品体系,是差距的来源之一。
第三个变量,是品牌与运营体系。自营酒店门槛低,但缺少会员、供应链、收益管理能力,获客高度依赖OTA,佣金持续侵蚀利润;加盟品牌,需要支付管理费、加盟费,但可以拿到成熟供应链、培训、预订系统、会员流量。投资人要匹配的不是名气最大的品牌,而是适配本地客群定位的品牌,在县域硬上高端品牌,或是在核心商务区做低端经济型,本身就是错配。
第四个变量,是资金与成本测算。中档新建酒店单房投入普遍在10万至20万元,存量改造项目可以压缩至5至10万元,新建项目回报周期多在5至8年,改造项目3至5年,投资周期漫长,现金流容错空间很小。租金、人工、能耗,是常年刚性支出,入住率一旦跌破盈亏平衡点,持续亏损的压力会逐年累积。
很多投资人容易陷入一种二元误区:要么迷信地段万能,觉得只要位置好,随便做做就能赚钱;要么盲目相信品牌光环,觉得加盟头部品牌就稳赚不赔。头部集团的成功,从来不是单一优势带来的结果,是选址研判、产品打磨、会员运营、成本管控共同形成的闭环。华住同样有选址失败、经营亏损的门店,锦江也在持续关停低效物业,巨头的模型可以参考,却不能直接照搬。
对于准备踏入这个赛道的投资者而言,酒店投资的本质,是一场对长期需求的下注。它不适合追求短期暴利、快进快出的资本,适合能够接受长周期回报、愿意沉下心打磨细节、持续管控运营的参与者。一块好的地块,给了项目生存的基础;稳定干净的客房体验,留住来过的客人;成熟的运营与会员体系,持续降低获客成本。三者相辅相成,缺一不可。
潮水起落之间,行业早已告别粗放扩张的时代。未来能够活下来、持续盈利的酒店,不是单纯占了一块旺地,也不是只挂一个响亮招牌,而是在地段、产品、运营、资金之间找到恰到好处的平衡。读懂龙头走过的路,看清每一个变量的边界,审慎测算,克制冲动,才是入局之前最该做好的功课。
免责声明
指点网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。文章仅个人观点,不应作为投资依据。读者应详细了解所有相关投资风险,并请自行承担全部责任。内容和图片如有侵权请联系我们,指点网将根据相关法律法规的规定,删除相应内容。
长按图片关注公众号
每天酒店新闻和物业资讯