来源:原创 涛哥 Thiessen商业地图笔记 侵删
上周(9月29日),锦江酒店发了一则公告:出资约8.11亿元,从维也纳创始人黄德满手里,买回维也纳酒店和百岁村餐饮最后各10%的股权。
消息出来,我的第一反应是:真敢给价。
2016年锦江第一次买维也纳,80%股权花了17.488亿;2022年买第二个10%,花了约2.19亿(媒体报道约2.2亿);这次最后10%,要8.1亿。
同样的10%,四年涨了快3倍,行业明明还在底部。锦江这是买贵了,还是在下一盘棋?
做了二十年地产和酒店投资,我不习惯看公告怎么表态,只算三笔账:估值账、控制权账、退出条款账。今天跟大家掰开讲。
一、30秒看懂这笔交易
• 9月29日签约,董事会9名董事全票通过,已获上海市国资委事前备案,无需股东会审议;
• 维也纳10%作价81003.04万元,百岁村餐饮10%作价95.36万元,合计约8.11亿;
• 资金来源为自有资金加银行贷款,价款分两期各付50%;
• 交割后,锦江对两家公司持股均由90%升至100%;
• 不构成关联交易,不构成重大资产重组,未设置业绩对赌。
二、第一笔账:估值账——到底贵不贵?
先把十年三步棋摆出来:
表:锦江收购维也纳的三次定价
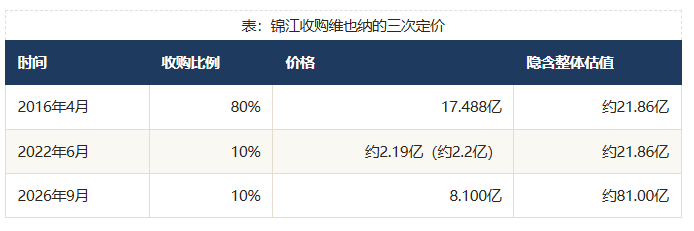
十年累计,锦江为维也纳100%股权耗资约27.77亿元。
用2025年的经营数据算两笔价:
• 维也纳2025年营收34.85亿、净利润5.45亿,81亿估值对应约15倍市盈率;
• 市净率要分两个口径看:以本次评估基准日2025年12月31日(经审计)净资产7.94亿元计,这10%对应账面净资产约7939万元,成交价8.1亿元对应约10倍市净率;若以2026年6月末(未经审计)净资产4.78亿元计,则对应约17倍;
• 按2025年净利润口径静态测算,这10%的回收期约15年(未考虑实际分红比例与资金成本,不代表实际投资回报)。
贵吗?单看账面,确实不便宜。
但这里有个关键反差:净资产少,不是公司不行,恰恰说明它是一台“管理费机器”。据公开报道,维也纳国际、维也纳酒店及智好、3好等品牌合计门店已达数千家,绝大多数是加盟——物业资产在加盟商的报表上,管理费却年年流进维也纳总部。这种公司按净资产定价本来就会失真,按利润定价才有意义。
可即便是15倍市盈率,在当下市场也谈不上捡漏。答案,一定在财务报表之外。
三、第二笔账:控制权账——8.1亿买了三样东西
第一,买“完整的利润”。90%到100%,消灭的是少数股东损益。维也纳一年5亿多利润,是锦江中端赛道的利润发动机。全资之后,归母净利润、每股收益、净资产收益率全部直接增厚。公告也写得直白:本次收购“旨在提升公司的整体盈利水平”。
第二,买决策效率。90%到100%,看着只差10个点,但关停并转、资源统一调配、品牌与渠道整合,从此再没有少数股东掣肘。黄德满2019年就已卸任维也纳CEO,管理团队早已完成过渡,这一步收的是股权的尾巴。
第三,买一个“清晰的结构”。这条公告不会明说,但时间点值得关注:锦江已于2025年6月29日首次向港交所递表、2026年3月27日重新递交申请,有望成为国内首家“A+H”上市的酒店集团;该发行上市尚需境内外监管机构备案、批准或核准,存在不确定性。在上市进程推进前把核心中端资产全资化,有助于向境外投资者呈现100%控股、结构清晰的资产——做过融资的人,都懂这笔账。
还有一个细节:2025年净亏773万、今年上半年又亏755万的百岁村餐饮,也按净资产一并打包买走。这说明交易是“整体了断”,不是挑肥拣瘦。
四、第三笔账:条款账——价格不是这次谈出来的,是十年前写好的
这是我认为最值得注意的一段。公告把定价公式直接披露了:
维也纳出售价格=[维也纳上三个会计年度经审计的平均净利润×13.4-经各方确认的基准日净负债]×拟转让股权比例。
同时,10%股权收益法评估值为8.675亿元,成交价8.1亿,未高于评估值。
看明白了吗?这8.1亿不是谈判桌上讨价还价来的,是2016年那份股东协议里的公式,在2026年自动算出来的。
这是典型的利润挂钩定价安排:13.4倍的三年平均利润倍数,减去净负债。创始人把利润做得越大,退出价就越高。2022年那10%便宜,是因为公式里的“前三年平均利润”正好覆盖行业低谷;这一轮利润修复,最后10%自然就贵。
锦江并非被动接受高价,而是按十年前自己签下的规则履约。
公告里还有一句容易被忽略:本次收购对价与少数股东权益账面值之间的差额,直接冲减资本公积,不产生新的商誉。上市公司收购控股子公司的剩余少数股权,会计处理就是如此,干净利落。
给所有同行一句话:当年进场协议里写下的定价公式,早就决定了你今天离场的价格。
五、给中小酒店投资人的三条作业
1. 少数股权,往往是“最贵的10%”。
合资、参股、代持,别只盯进场价;退出条款——定价公式、回购触发条件、违约责任——要当成第一条款来谈。
2. 控制权要算“终局账”。
90%不等于100%,关键事项上少数股东的牵制权,价值远超持股比例。能全资就别留尾巴;必须留,就先把尾巴的价格白纸黑字约定好。
3. 创始人退出,也是一种能力。
据公开报道,黄德满早年从深圳一家招待所起步,把维也纳带到数千家门店;2016年让出控制权、同年创办和鲜食品,2019年卸任维也纳CEO,十年后按约定公式拿钱离场。把企业做大、把条款签好、把退出安排明白,是完整的企业家闭环。
写在最后
回到开头的问题:8.1亿买10%,锦江这笔账怎么算?
我的答案是不亏。表面看是约10倍市净率买净资产,实际买的是三样东西:完整的利润、上市推进前清晰的结构,以及十年前自己签下的那份定价公式。黄德满也值——这是中国酒店业收购史上,关于条款设计与创始人退出的一堂公开课。
存量时代,大集团拼的是整合,小投资人拼的是算账。看懂头部公司的每一笔钱怎么花,自己的钱才不容易花错。
免责声明
指点网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。文章仅个人观点,不应作为投资依据。读者应详细了解所有相关投资风险,并请自行承担全部责任。内容和图片如有侵权请联系我们,指点网将根据相关法律法规的规定,删除相应内容。
长按图片关注公众号
每天酒店新闻和物业资讯